Baja cobertura de seguros contra sismos en viviendas de México
A pesar de la alta sismicidad en el territorio nacional, solo una fracción mínima de los hogares cuenta con protección financiera ante desastres naturales.
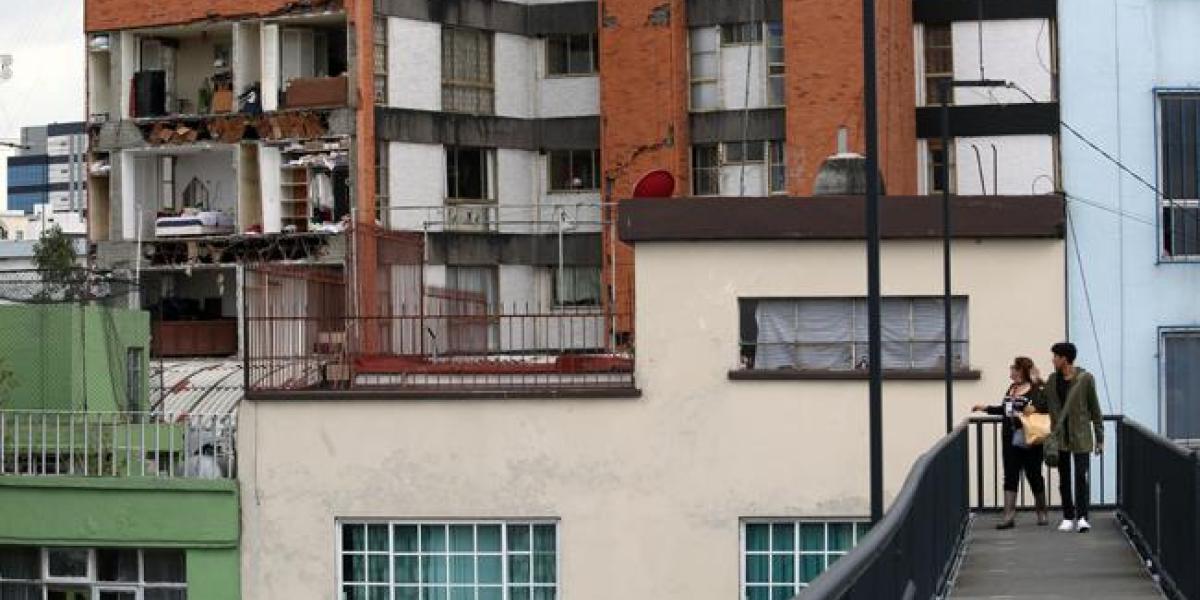
A fecha de septiembre de 2026, el panorama de protección patrimonial en México ante desastres naturales sigue siendo preocupante, pues solo el 25.8% de las 35.2 millones de viviendas registradas en el país cuenta con algún tipo de seguro. De este porcentaje reducido, apenas una tercera parte posee una cobertura específica frente a fenómenos hidrometeorológicos o sísmicos, dejando a la gran mayoría de las familias mexicanas expuestas ante una eventualidad de gran magnitud.
El bajo índice de aseguramiento se concentra mayoritariamente en inmuebles que fueron adquiridos a través de créditos hipotecarios bancarios o institucionales, los cuales exigen una póliza como requisito obligatorio durante la vida del financiamiento. Una vez liquidada la deuda, la gran mayoría de los propietarios decide no renovar voluntariamente el seguro, debido a una percepción de costo elevado o falta de cultura sobre la transferencia de riesgos financieros en las zonas de mayor peligro sísmico.
Expertos en el sector financiero señalan que la brecha de protección es especialmente crítica en zonas urbanas densamente pobladas y con alta actividad telúrica, donde el costo de la reconstrucción supera con creces los ahorros familiares promedio. Esta situación traslada la carga económica de la recuperación casi totalmente hacia el erario público y los programas de asistencia social, limitando la capacidad de respuesta inmediata del Estado ante desastres de gran escala.
La Secretaría de Hacienda y Crédito Público ha manifestado en diversas ocasiones la necesidad de incentivar instrumentos de aseguramiento más accesibles y simplificados para la población de menores ingresos. No obstante, las propuestas para implementar un seguro catastrófico universal o esquemas de microseguros domiciliarios vinculados a servicios públicos aún se mantienen en etapas de análisis técnico sin que se haya concretado un cambio sustancial en las políticas de prevención.
Mientras tanto, la falta de una cultura de prevención financiera sigue siendo un reto estructural para México. La combinación de una baja penetración de mercado y la vulnerabilidad de las construcciones informales, que representan una parte significativa del parque habitacional, plantea un riesgo persistente para la estabilidad patrimonial de millones de mexicanos frente a los sismos que caracterizan al país.